Après un sinistre, l'expert envoyé par l'assurance conclut à une indemnisation faible, voire à un refus ? Ce n'est pas une fatalité. Voici comment contester son rapport et faire valoir vos droits avec une contre-expertise.
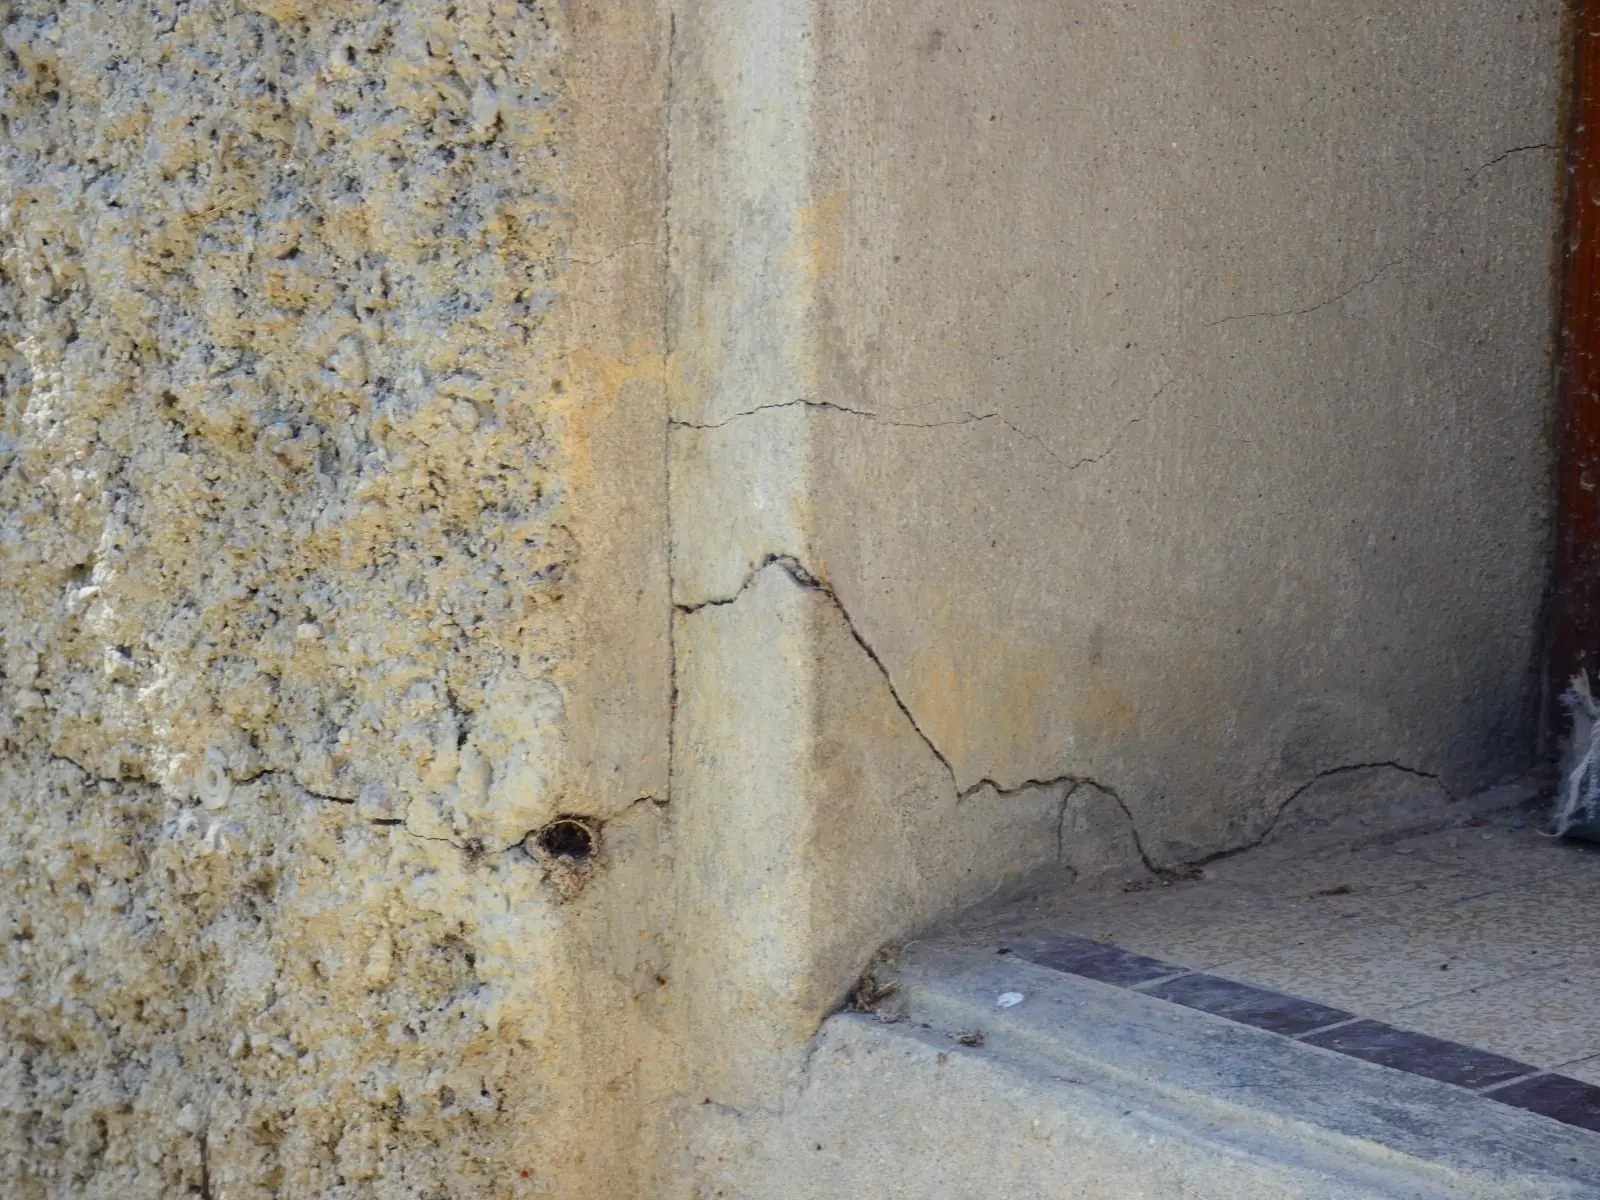
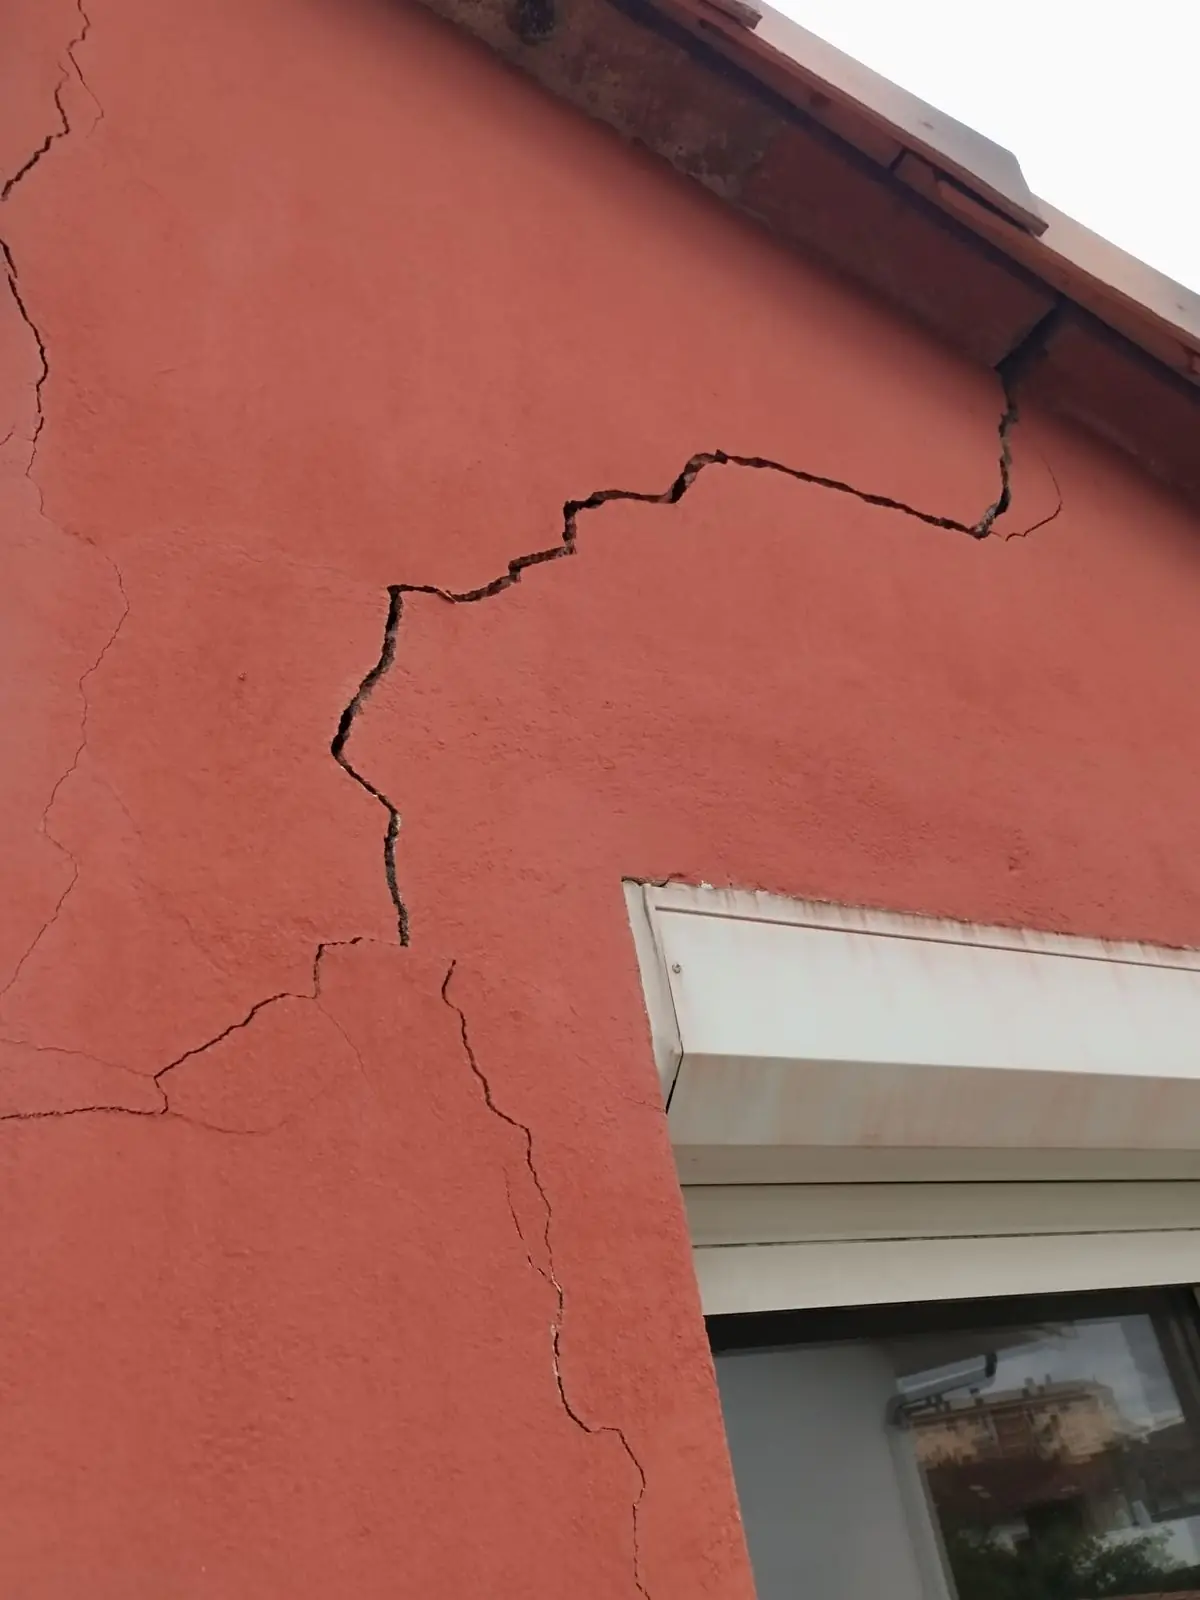
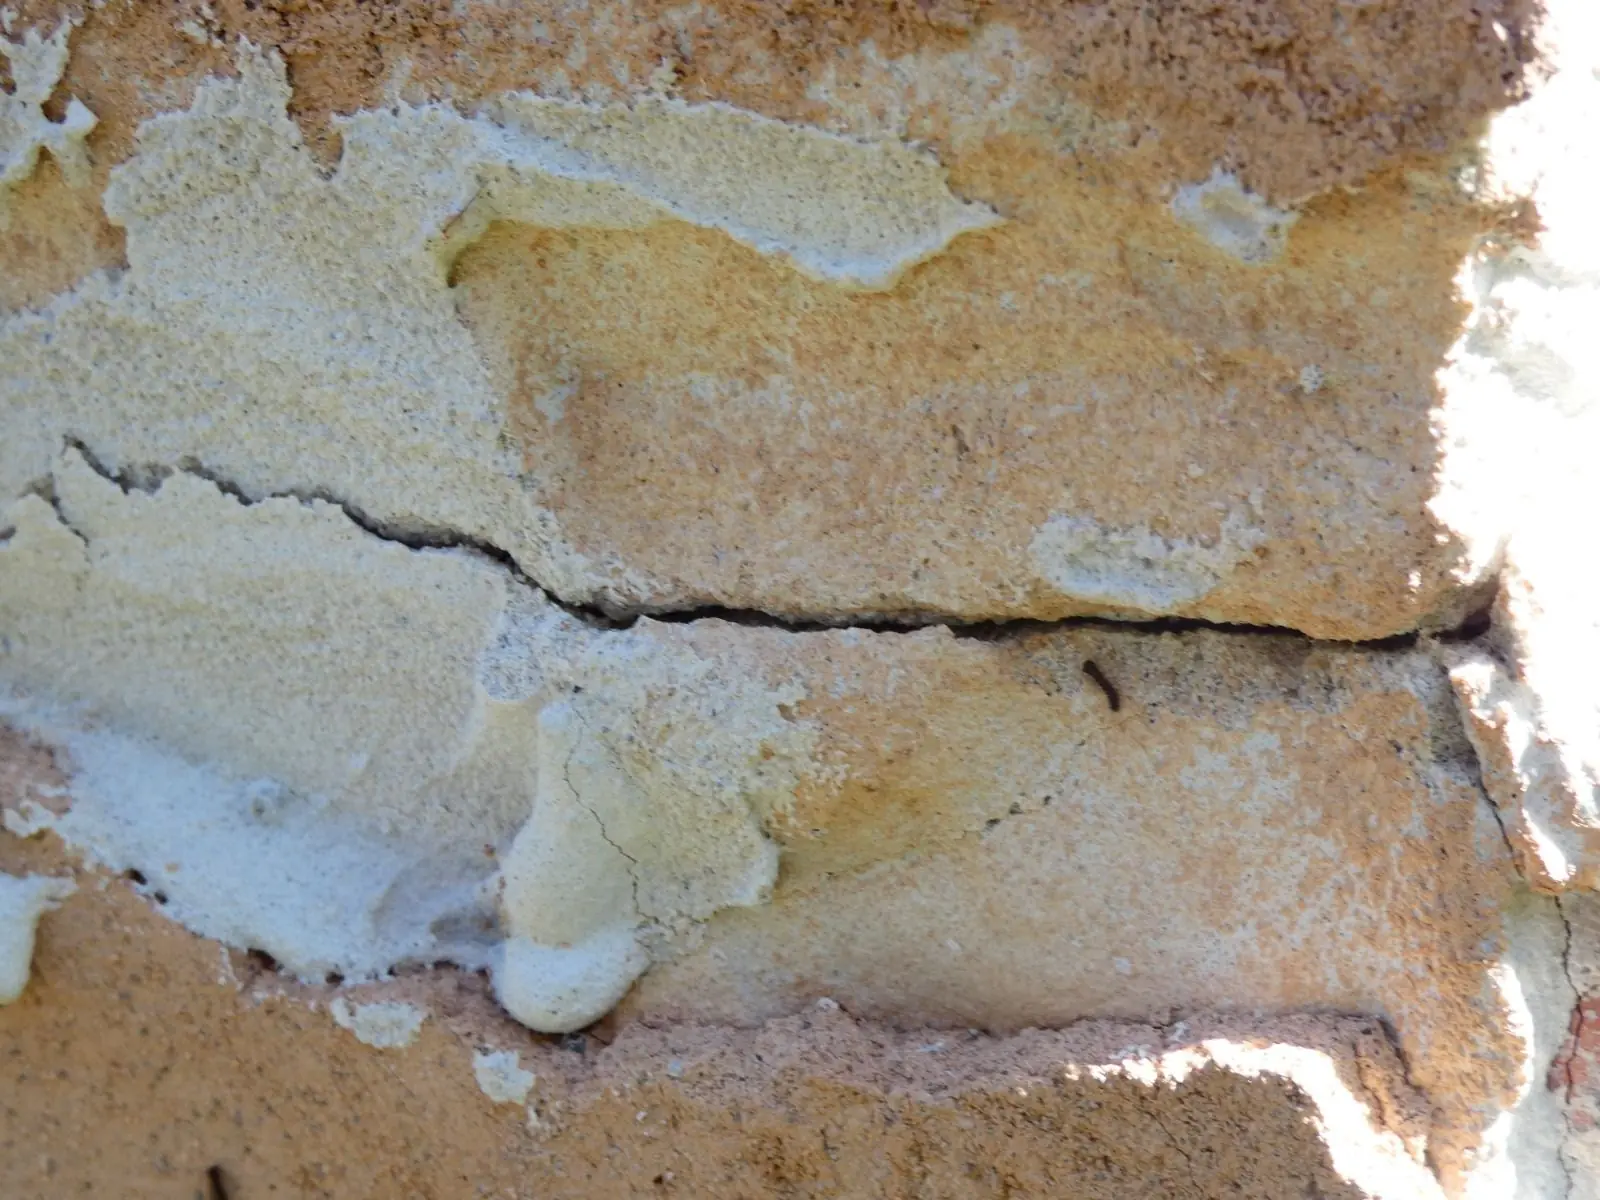
Fissures liées à la sécheresse, dégât des eaux, inondation : après votre déclaration, l'assureur mandate un expert pour évaluer les dommages. Beaucoup de sinistrés pensent que ses conclusions s'imposent. C'est faux : l'expert de l'assurance est missionné et rémunéré par la compagnie, et son rapport peut être discuté.
Ce que vous pouvez contester
- La cause retenue : fissures attribuées à un défaut de construction plutôt qu'à la sécheresse, infiltration jugée ancienne, etc.
- L'étendue des dommages : pièces ou éléments oubliés, dégâts cachés non recherchés (sous les revêtements, dans les cloisons).
- La méthode de réparation : un simple rebouchage des fissures au lieu d'un traitement de la cause.
- Le chiffrage : prix sous-évalués, taux de vétusté excessif, frais annexes non pris en compte (relogement, déménagement, maîtrise d'œuvre).
Étape 1 : obtenir et lire le rapport
Demandez par écrit une copie du rapport d'expertise et de la proposition d'indemnisation. Ne signez aucune lettre d'acceptation tant que vous n'avez pas compris le détail : cause retenue, liste des dommages, chiffrage poste par poste, vétusté appliquée.
Étape 2 : exprimer votre désaccord par écrit
Adressez à votre assureur un courrier recommandé indiquant que vous contestez les conclusions et que vous faites appel à votre propre expert. Précisez les points de désaccord. Ce courrier évite qu'un silence soit interprété comme une acceptation.
Étape 3 : mandater un expert d'assuré
L'expert d'assuré, ou expert indépendant, défend uniquement vos intérêts. Il examine les désordres, recherche leur cause, chiffre des réparations adaptées et rédige un rapport technique argumenté. Il participe ensuite à la réunion d'expertise contradictoire avec l'expert de l'assurance.
Vérifiez votre contrat : certaines assurances habitation incluent une garantie « honoraires d'expert » qui rembourse tout ou partie des frais de votre propre expert.
Étape 4 : la réunion contradictoire
Les deux experts confrontent leurs analyses sur place et sur pièces. Dans la majorité des cas, un accord est trouvé à l'issue de cet échange technique. Si le désaccord persiste, de nombreux contrats prévoient une clause de recours à un troisième expert, choisi d'un commun accord, dont les honoraires sont généralement partagés.
Étape 5 : si le blocage persiste
- Saisir le service réclamations de l'assureur, puis le Médiateur de l'assurance, gratuitement.
- En dernier recours, demander une expertise judiciaire au tribunal, qui désigne un expert neutre.
Quand faire appel à un expert indépendant ?
Le plus tôt est le mieux : idéalement dès la déclaration du sinistre, avant le passage de l'expert de l'assurance. Votre expert peut alors être présent lors de la première visite, orienter les constatations et éviter qu'une conclusion défavorable ne soit posée d'emblée. Mais il n'est jamais trop tard tant que vous n'avez pas accepté l'indemnisation.
Vous êtes dans cette situation ?
Nos experts indépendants analysent votre dossier et vous accompagnent jusqu'à l'indemnisation. Premier contact gratuit.
Demander une expertise